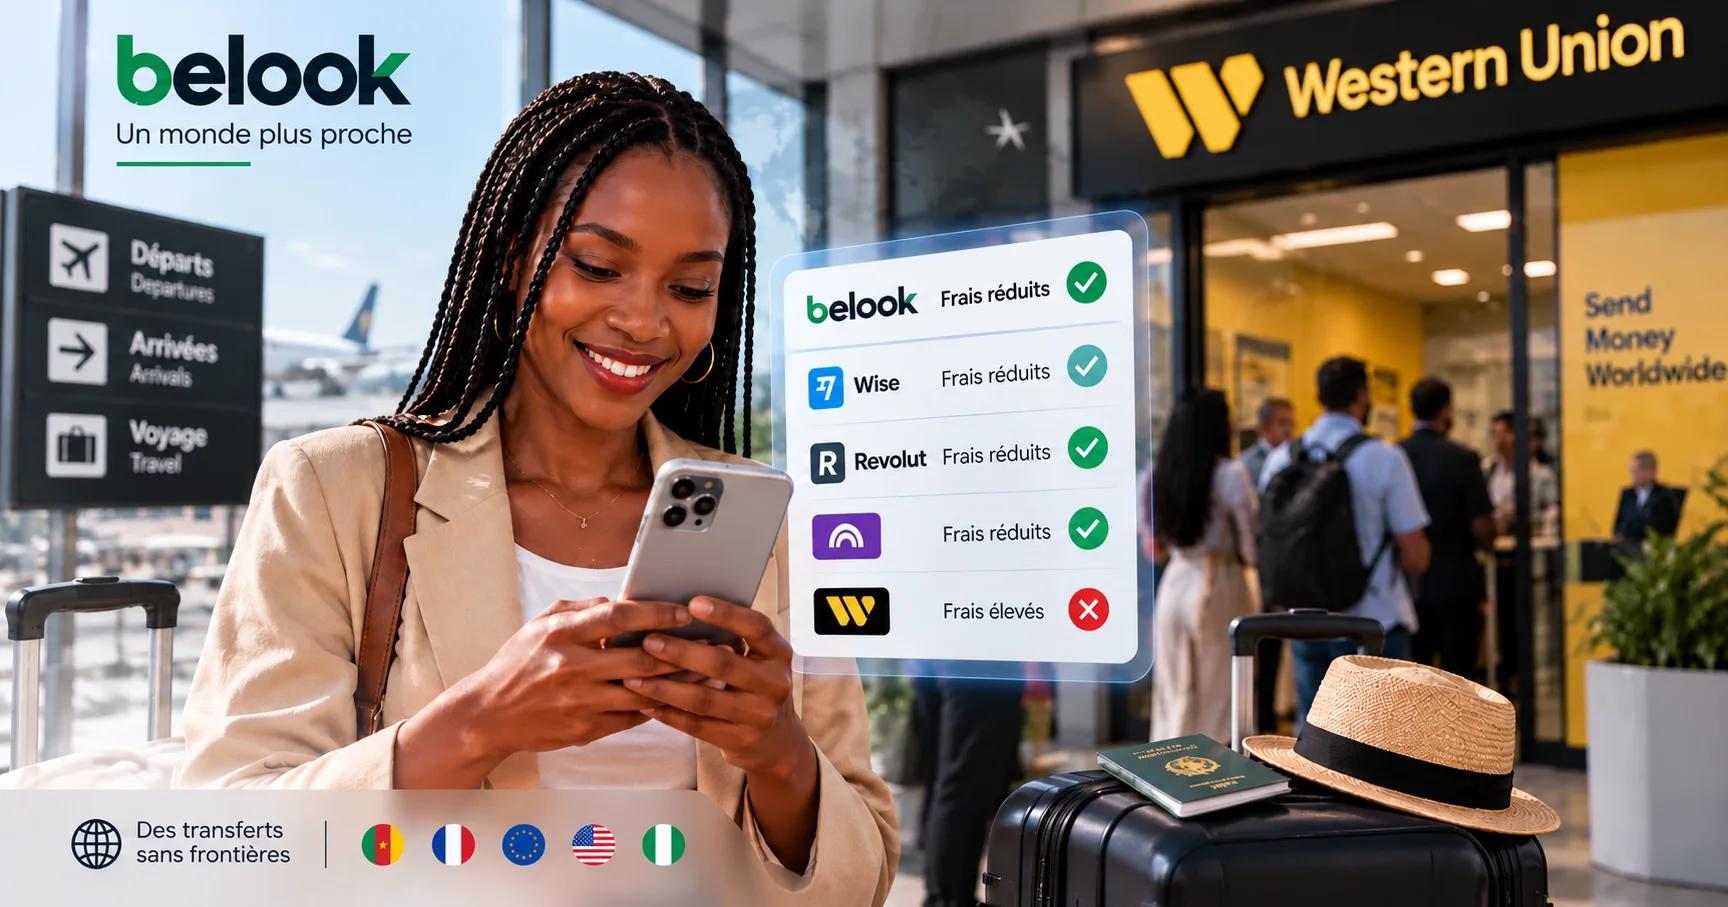
Les alternatives moins chères à Western Union pour 2026
Le coût moyen d'un transfert international a atteint 6,36 % du montant envoyé en 2026, selon le Rapport de la GSMA. Sur 500 euros expédiés vers Manille, Abidjan ou Mexico, cela représente près de 32 euros prélevés avant que le destinataire ne touche quoi que ce soit. Western Union reste l'un des opérateurs les plus chers du marché pour les petits montants, et c'est précisément ce qui pousse une partie de sa clientèle vers des alternatives moins chères à Western Union.
Les néo-banques entrent en jeu
Revolut et N26 ont construit leur modèle sur une idée simple : le change ne devrait pas être une source de marge cachée. Là où un opérateur traditionnel facture des frais fixes auxquels s'ajoute un écart de change rarement affiché, ces établissements annoncent un taux proche du taux interbancaire et des frais nuls ou plafonnés en dessous d'un certain volume mensuel.
Cette promesse a un prix, et il n'est pas seulement technique. En septembre, Revolut a subi une fuite de données clients et a accepté de financer le renouvellement des pièces d'identité de ses utilisateurs concernés, comme l'a rapporté PYMNTS. Le geste commercial est rare. Il rappelle surtout qu'une néo-banque détient les mêmes données sensibles qu'une banque de réseau, avec une surface d'attaque souvent plus large.
Pour l'utilisateur, l'arbitrage se déplace donc. Le coût d'un virement ne se mesure plus seulement en euros de commission, mais aussi en risque de voir son passeport circuler sur un forum. Les établissements qui investissent dans la cybersécurité transforment cette dépense en argument de vente, et ceux qui la négligent perdent des clients au premier incident.
L'essor des cryptomonnaies
Le transfert en bitcoin ou en ether échappe aux réseaux de correspondants bancaires, mais il ne s'agit pas d'un canal neutre. Les frais de réseau varient fortement selon l'encombrement de la chaîne, et la volatilité peut effacer en quelques heures l'économie réalisée sur la commission. Un envoi de 1 000 euros converti en ether peut perdre 6 % de sa valeur avant l'arrivée, comme l'illustre la chute récente du cours qui a placé 1,35 milliard de dollars de paris à la hausse en zone de liquidation, selon CryptoSlate.
La demande, elle, ne faiblit pas. Charles Schwab observe que ses clients américains veulent accroître leur exposition aux actifs numériques, un signal de Bitcoin Magazine. Cette appétence ne concerne pas seulement l'investissement : elle installe les portefeuilles numériques dans les usages quotidiens, y compris les envois familiaux.
Reste la question de la conservation. Le gouvernement américain lui-même a transféré 833,6 bitcoins vers Coinbase Prime, sa première opération de ce type depuis août, puis déplacé 103 millions de dollars d'actifs saisis sans explication publique, rapporte Crowdfund Insider. Autrement dit, même les détenteurs institutionnels les plus lourds passent par des plateformes centralisées pour convertir leurs avoirs.
Les fintechs innovantes
Belook bâti sa réputation sur l'affichage du taux réel et de la commission, sans marge dissimulée dans le taux de change. Le modèle fonctionne parce qu'il supprime une opacité que les clients finissent toujours par découvrir.
Les acteurs bancaires classiques s'y mettent. Wells Fargo discute avec Payward, la maison mère de Kraken, pour obtenir de la liquidité sur les marchés crypto, d'après CoinDesk. Quand une banque de dépôt de cette taille cherche un partenaire d'infrastructure plutôt que de développer sa propre brique, c'est que la demande de ses clients a dépassé le stade de l'expérimentation.
Cette évolution ne rend pas les transferts gratuits. Elle rend la concurrence plus lisible : les frais se comparent, les délais se mesurent, et l'argument de la proximité d'agence perd du poids face à un virement reçu en quelques minutes.
La montée des stablecoins
Le stablecoin adossé au dollar résout une partie du problème de volatilité. Le montant envoyé n'oscille pas pendant le trajet, et la conversion finale se fait chez le destinataire, souvent via un bureau de change local ou une plateforme régionale.
Tether a signé un accord avec la Banque centrale du Kazakhstan pour explorer l'émission d'un stablecoin et la tokenisation d'actifs, rapporte Decrypt. L'intérêt de ce type de partenariat est moins symbolique qu'opérationnel : il ouvre la voie à des corridors de paiement adossés à une monnaie nationale, avec des règles de conformité négociées en amont plutôt qu'improvisées.
Le cadre réglementaire, lui, reste en chantier. Le président de la CFTC affirme que sa nouvelle réglementation empêchera un effondrement du type FTX, rapporte Bitcoin Magazine, tandis que le représentant French Hill juge les règles de la SEC et de la CFTC encore insuffisamment claires, selon Decrypt. Pour un particulier qui envoie 200 euros par mois, cette bataille paraît lointaine. Elle détermine pourtant quelles plateformes pourront opérer demain dans son pays, et à quel coût de conformité.
Pourquoi la sécurité est primordiale
Un transfert moins cher qui échoue coûte plus cher qu'un transfert onéreux qui aboutit. La disponibilité des fonds, la traçabilité en cas de litige et la protection des données personnelles pèsent désormais autant que la ligne « frais » dans la comparaison.
Le marché des fonds cotés illustre la maturité du secteur : Grayscale estime que le marché des ETF crypto entre dans une nouvelle phase, portée par des produits au-delà du bitcoin et de l'ether, alors qu'un ETF adossé au Zcash a franchi le milliard de dollars, selon The Block. Ce mouvement institutionnel rassure une partie des utilisateurs, sans les protéger des erreurs de manipulation d'une clé privée.
Un mot sur les risques techniques de long terme. Un chercheur d'Ethereum estime que l'intelligence artificielle pourrait casser certains chiffrements avant que l'informatique quantique n'y parvienne, selon Decrypt, et la question de l'exposition quantique du réseau bitcoin se pose dès le bloc 950 000, selon Bitcoin Magazine. Ces débats ne changent rien à un virement de ce mois-ci. Ils rappellent que l'infrastructure sur laquelle reposent les alternatives les moins chères n'est pas figée.
La sécurité et la transparence ne sont plus des contraintes, mais des atouts concurrentiels majeurs.
Un exemple chiffré
Prenons un envoi de 1 000 euros de Paris vers Lagos. Chez Western Union, la commission et l'écart de change peuvent absorber autour de 6 % du montant, soit environ 60 euros, pour un versement en monnaie locale sous quelques heures. Avec une néo-banque facturant le change au taux interbancaire majoré d'une commission fixe modeste, le coût tombe souvent sous les 15 euros, mais l'utilisateur doit accepter un compte 100 % mobile et les risques associés à la conservation de ses données.
Avec un stablecoin en dollars, les frais de réseau peuvent rester inférieurs à quelques dollars, auxquels s'ajoutent les frais de conversion chez le prestataire local. L'économie est réelle, la complexité aussi : il faut gérer un portefeuille, sécuriser une phrase de récupération et trouver un point de conversion fiable à l'arrivée.
Les institutions japonaises ont vendu 2 600 milliards de yens de dette étrangère, un mouvement de flux que les investisseurs en bitcoin surveillent de près, selon CryptoSlate. Ce genre de rotation massive rappelle que les taux de change ne sont pas un décor : ils déterminent le montant réellement reçu à l'autre bout de la chaîne.
Ce que ça change pour vous
- Réduisez vos frais de transfert : comparez le coût total, commission plus écart de change, et non la seule ligne affichée.
- Priorisez la sécurité : vérifiez l'historique de protection des données d'une plateforme avant de lui confier votre pièce d'identité.
- Suivez l'innovation : stablecoins adossés à des monnaies nationales et partenariats bancaires redessinent les corridors de paiement.
Le choix ne se résume plus à opposer un opérateur historique à une poignée de start-up. Il s'agit de décider quel niveau de contrôle on veut garder sur son argent, et quel risque on accepte en échange de quelques euros économisés. Pour approfondir les solutions de transfert sécurisé, consultez notre dossier dédié.
Sources
- gsma.com
- PYMNTS — Revolut Pays for New Customer IDs After September Data Breach (7 octobre 2026)
- Bitcoin Magazine — US Investors Want to up Their Crypto Holdings: Charles Schwab (7 octobre 2026)
- Decrypt — Tether Signs Deal With Kazakhstan's Central Bank to Explore a Stablecoin and Tokenized Assets (7 octobre 2026)