Frais de transfert : pourquoi 6,36 % en 2026 ?
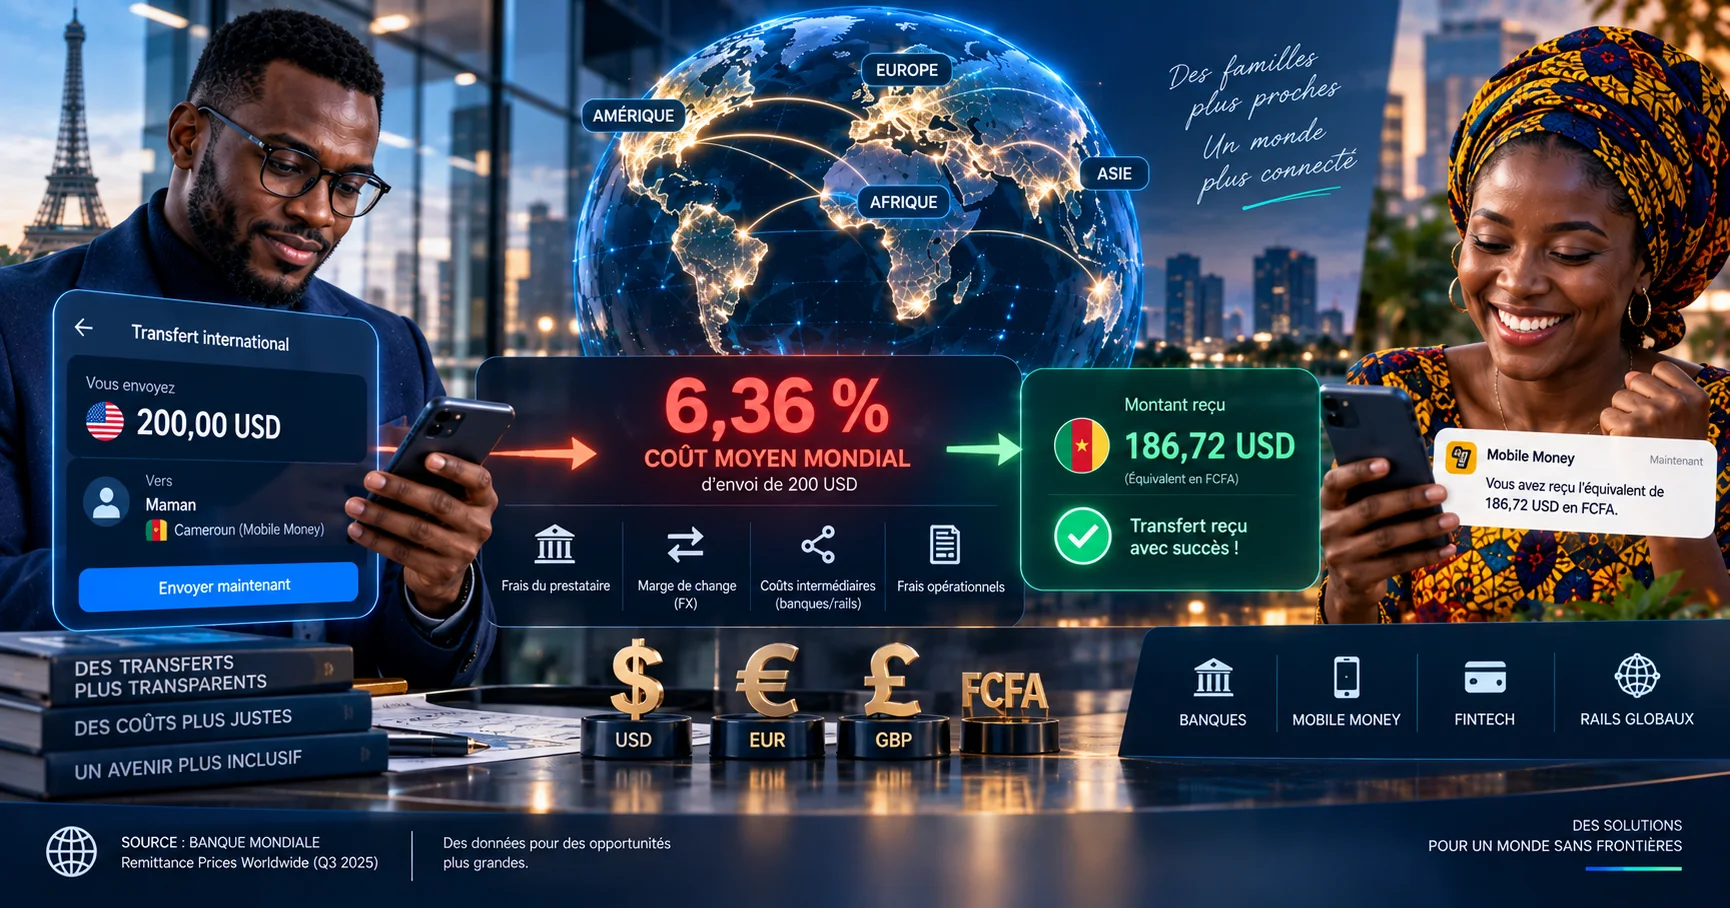
Transférer de l'argent à l'international coûte encore 6,36 % du montant envoyé en moyenne, selon la Banque mondiale. Le chiffre n'a pratiquement pas bougé depuis dix ans. Il faut le lire deux fois pour y croire : à l'heure des virements instantanés et des portefeuilles mobiles, un envoi de 1 000 euros vers un compte étranger laisse encore filer environ 64 euros en commissions et en marges de change. Ces frais de transfert ne rémunèrent plus une prouesse technique, mais une chaîne d'intermédiaires qui n'a jamais vraiment été mise en concurrence.
Une infrastructure de paiements en mutation
Le partenariat annoncé entre Polygon et TRON en dit long sur l'état du marché. Les deux réseaux veulent connecter leurs infrastructures au système bancaire américain et donner accès aux 94 milliards de dollars de stablecoins qui circulent sur la blockchain TRON, comme l'a rapporté CoinDesk. L'objectif affiché : proposer une alternative aux rails traditionnels pour les transferts transfrontaliers. Sur le papier, la promesse est simple. Un stablecoin adossé au dollar se déplace d'un portefeuille à l'autre en quelques secondes, pour quelques centimes, sans correspondant bancaire ni conversion intermédiaire.
Dans les faits, la mécanique se heurte à un mur. Pour qu'un euro quitte un compte français et arrive en roupies sur un compte indien, il faut toujours un point d'entrée réglementé, un contrôle des changes, une banque correspondante qui accepte de convertir. Les blockchains suppriment l'étape la plus visible, pas la plus coûteuse. Le vrai poste de dépense reste la conversion de devises et la conformité, deux activités que les fintechs elles-mêmes sous-traitent à des établissements bancaires.
La véritable révolution des paiements n'est pas seulement technologique, elle est aussi culturelle.
Cette lenteur a un coût mesurable. Le secteur bancaire, lui, n'a aucun intérêt à accélérer. Les revenus tirés des paiements continuent de soutenir les bilans, comme le relevait Payments Dive : les commissions de transfert et de change figurent parmi les rares lignes de revenus qui résistent à la compression des marges d'intérêt. Supprimer ces frais reviendrait, pour beaucoup d'établissements, à scier une branche encore verte.
Les raisons de la persistance des frais élevés
Un transfert international mobilise au minimum quatre acteurs : la banque émettrice, une ou plusieurs banques correspondantes, la banque réceptrice et, souvent, un prestataire de change. Chacun prélève sa part. La Banque mondiale mesure cette addition sous forme de pourcentage du montant envoyé, et c'est ainsi que l'on obtient 6,36 %. Le chiffre agrège des réalités très différentes : envoyer 200 euros du Portugal vers le Brésil coûte proportionnellement bien plus cher qu'envoyer 50 000 euros de Paris vers Londres.
La réglementation joue un rôle ambivalent. Les dispositifs de lutte contre le blanchiment et le financement du terrorisme imposent des vérifications d'identité, des déclarations de soupçon et des conservations de données qui pèsent sur chaque transaction. Ces coûts sont fixes. Ils écrasent les petits montants et expliquent pourquoi les corridors les moins liquides, notamment vers l'Afrique subsaharienne, affichent des tarifs supérieurs à la moyenne mondiale.
La concurrence des fintechs bouscule pourtant ce équilibre. Des acteurs comme Belook, avec ses services de transferts internationaux, affichent des grilles tarifaires transparentes et forcent les banques à revoir leurs commissions. Mais la pression reste inégale selon les corridors, et les établissements traditionnels conservent un avantage décisif : l'accès direct aux systèmes de règlement interbancaire, que les nouveaux entrants doivent louer.
L'impact des monnaies numériques
Les stablecoins changent la donne sur un point précis : le coût de circulation. Déplacer un jeton adossé au dollar sur une blockchain publique coûte quelques centimes, contre plusieurs dizaines d'euros pour un virement SWIFT. C'est cette promesse qui pousse les banques à s'intéresser de près au sujet, comme en témoigne le programme consacré aux dépôts tokenisés et aux stablecoins dans le secteur bancaire, détaillé par Finextra.
L'adoption se heurte toutefois à un obstacle de taille : la convertibilité. Un utilisateur qui détient des stablecoins doit pouvoir les échanger contre des euros ou des roupies auprès d'un acteur régulé, et cette conversion ramène les frais de change au centre du jeu. Tant que ce maillon reste contrôlé par les mêmes intermédiaires, l'économie réalisée sur la circulation ne se transmet qu'en partie au client final.
Le contexte macroéconomique complique encore l'équation. La remontée des rendements obligataires, avec un taux à 30 ans américain au plus haut depuis 2002 selon le Financial Times, renchérit le coût du capital pour tous les acteurs. Les banques qui financent leurs activités de correspondance bancaire à des taux plus élevés répercutent mécaniquement une partie de cette charge sur les tarifs. La baisse des frais de transfert n'est donc pas qu'une question de technologie.
L'avenir : vers une baisse des frais ?
Rien ne garantit une décrue rapide. Les infrastructures de règlement interbancaire évoluent lentement, et les projets de monnaie numérique de banque centrale restent, pour l'essentiel, au stade expérimental. Le Royaume-Uni, la zone euro et plusieurs pays asiatiques testent des dispositifs qui pourraient, à terme, réduire le nombre d'intermédiaires. Mais aucun calendrier ferme n'est avancé, et les banques commerciales défendent leur position dans la chaîne.
Un scénario plus probable se dessine : une fragmentation croissante du marché. D'un côté, des corridors liquides où la concurrence fait baisser les prix ; de l'autre, des corridors difficiles où les frais restent élevés faute d'acteurs pour les desservir. L'utilisateur qui envoie de l'argent à l'étranger devra donc comparer, corridor par corridor, plutôt que se fier à une moyenne mondiale.
6,36 % est le coût moyen d'un transfert international en 2026. Selon la Banque mondiale, ce chiffre reste stable malgré les avancées technologiques.Ce que ça change pour vous
- Explorez les alternatives : Utilisez des services de fintech comme Belook pour des transferts moins chers.
- Informez-vous sur les options numériques : Les stablecoins offrent des possibilités de réduction des coûts de transfert.
- Anticipez les innovations : Suivez les développements pour adapter vos habitudes financières.
Prenons un exemple concret. Vous envoyez 1 000 euros des Pays-Bas vers le Nigeria. À 6,36 %, le coût total atteint 63,60 euros, dont une partie visible sous forme de commission et une partie invisible dans la marge de change appliquée au taux. Si vous passez par un prestataire affichant 1,5 % tout compris, la facture tombe à 15 euros. L'écart, 48,60 euros, représente près de 5 % du montant envoyé : sur douze transferts par an, cela équivaut à un demi-mois de salaire pour un travailleur migrant moyen.
La pression des nouvelles technologies et des acteurs fintech pourrait enfin faire baisser les frais de transfert. Mais l'expérience des dernières années invite à la prudence : les annonces se succèdent, les tarifs moyens bougent peu. Suivez de près les annonces réglementaires et technologiques pour optimiser vos choix financiers, et gardez en tête qu'un point de pourcentage économisé sur chaque envoi compte davantage qu'une promesse de révolution.