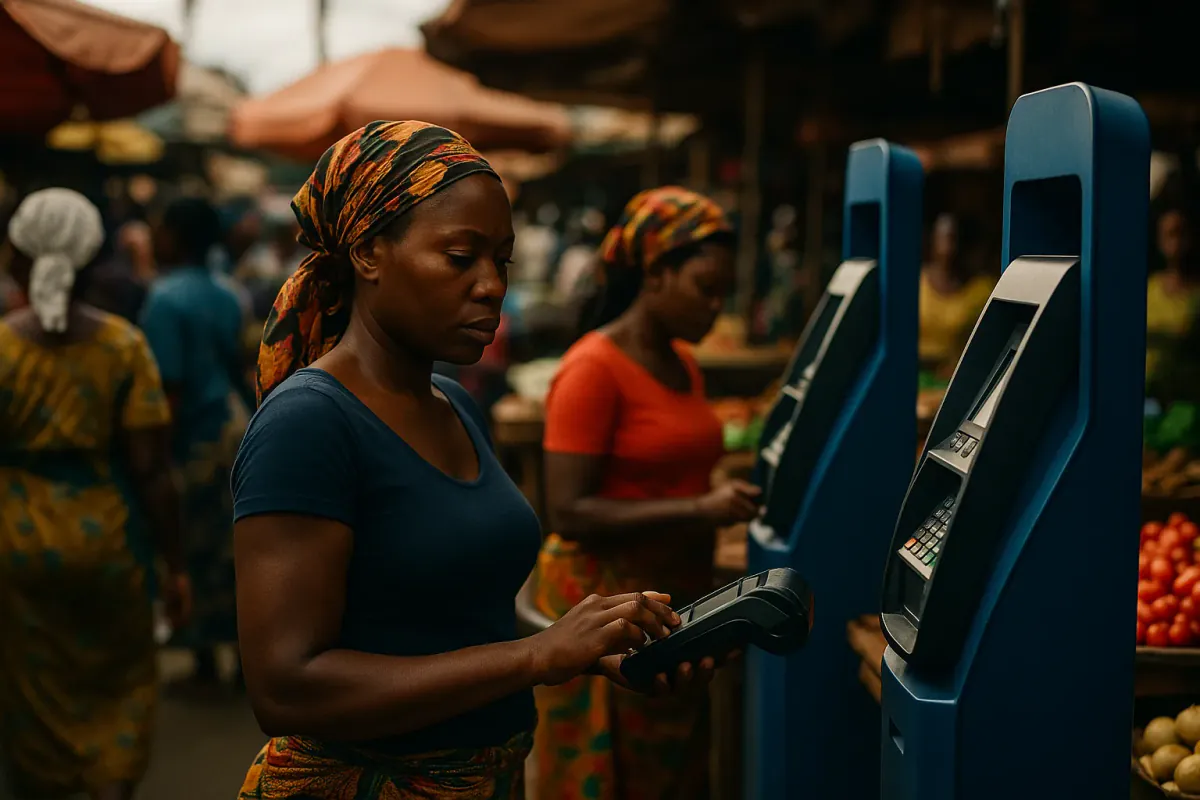
L'Afrique en pionnière de l'interopérabilité mobile money
Le 29 septembre 2026, Citi a annoncé avoir raccordé l'ensemble de ses flux de paiements internationaux à une connexion unique avec Swift, rapporte PYMNTS. La nouvelle a fait le tour des salles de marché. Elle en a éclipsé une autre, plus discrète : sur le continent africain, l'interopérabilité mobile money est déjà une réalité opérationnelle. 80 % des adultes africains ont désormais accès à des services financiers numériques, selon la Banque mondiale, principalement grâce aux solutions mobiles.
L'interopérabilité des systèmes de mobile money permet aux utilisateurs de réseaux concurrents de se transférer des fonds instantanément, sans passer par un compte bancaire. Le mécanisme est simple : un portefeuille électronique émet un message vers une chambre de compensation locale, qui débite l'émetteur et crédite le bénéficiaire en quelques secondes. Ce que cela change pour un commerçant de Nairobi qui paie son fournisseur à Kampala : le virement s'exécute en quelques minutes, là où il fallait compter plusieurs jours et plusieurs intermédiaires bancaires.
Cette évolution favorise l'inclusion financière et réduit les coûts de transaction. Un envoi de 50 dollars entre deux portefeuilles de réseaux différents coûte aujourd'hui quelques centimes, contre plusieurs dollars via un corridor bancaire classique. Pour des millions de personnes non bancarisées, la différence n'est pas anecdotique : elle détermine l'accès ou non au service.
Comment l'interopérabilité a transformé l'Afrique
Le Kenya, la Tanzanie et le Nigeria ont pris les devants en imposant l'intégration entre services concurrents. Au Kenya, M-Pesa, Airtel Money et T-Kash se parlent depuis plusieurs années. Au Nigeria, la banque centrale a contraint les opérateurs à ouvrir leurs rails aux fintechs tierces. Résultat : le commerce intra-africain s'appuie désormais sur des paiements transfrontaliers instantanés et sécurisés, sans repasser par les banques correspondantes.
Selon le compte rendu de PYMNTS sur la refonte des paiements de Citi, ces opérations interopérables réduisent les délais de transaction de plusieurs jours à quelques minutes. La même logique s'applique aux transferts de particulier à particulier : un travailleur kényan installé à Dubaï peut créditer le portefeuille de sa famille à Kisumu en moins de temps qu'il n'en faut pour remplir un formulaire bancaire.
Le mouvement ne s'arrête pas aux frontières du continent. Le 29 septembre 2026, Swift a annoncé relier les alias de Bizum, PayID et Pix pour les transactions transfrontalières, une initiative qui rapproche les schémas de paiement instantané européens, australiens et brésiliens. L'Afrique a montré la voie ; les infrastructures historiques s'alignent désormais sur ses standards.
Les défis de l'extension à d'autres régions
L'expansion de l'interopérabilité mobile money hors d'Afrique se heurte à trois obstacles concrets. Les infrastructures existantes, d'abord : les pays dotés d'un système bancaire dense n'ont pas le même besoin d'un rail mobile. Les réglementations locales, ensuite : chaque juridiction impose ses règles de connaissance client et de lutte contre le blanchiment, ce qui ralentit l'interconnexion des portefeuilles. La perception des risques, enfin : les superviseurs craignent que des flux instantanés échappent aux contrôles de change.
Pourtant, les succès africains incitent d'autres régions à reconsidérer leurs stratégies. La Banque des règlements internationaux souligne que l'Afrique a prouvé que ces systèmes peuvent être sécurisés et efficaces. Un argument qui pèse dans les discussions du G20 sur les paiements transfrontaliers.
Le calendrier réglementaire s'accélère. Le 29 septembre 2026, la Réserve fédérale et d'autres agences américaines ont publié les lettres de retour sur les plans de résolution de quinze organisations bancaires, un exercice qui conditionne la capacité des acteurs à opérer des flux transfrontaliers à grande échelle. Autrement dit, la question n'est plus de savoir si l'interopérabilité s'imposera, mais à quelle vitesse les cadres prudentiels s'y adapteront.
L'impact économique et social
L'interopérabilité du mobile money a des répercussions économiques mesurables. En réduisant les coûts de transaction, elle stimule l'activité locale et encourage l'épargne. Les utilisateurs peuvent transférer des fonds sans frais exorbitants, ce qui était autrefois un obstacle majeur. Une ménagère de Dakar qui recevait 100 dollars de son frère à Paris en perdait 12 en frais et en change ; elle en perd aujourd'hui moins de 3.
L'Afrique démontre que l'interopérabilité du mobile money n'est pas seulement possible, elle est essentielle à l'inclusion financière mondiale.
L'effet sur l'épargne est moins intuitif. Quand un transfert coûte quelques centimes, les ménages fractionnent leurs envois et conservent davantage sur leur portefeuille, qui rémunère parfois le solde. Cette habitude crée une base de dépôts locale, mobilisable pour le crédit. Les institutions de microfinance s'en servent déjà pour prêter à des entrepreneurs qui n'ont jamais eu de compte bancaire.
Ce que ça change pour vous
- Simplification des transferts internationaux : Grâce à l'interopérabilité, les expatriés peuvent envoyer de l'argent à domicile plus facilement et à moindre coût.
- Accès élargi aux services financiers : Les utilisateurs peuvent désormais accéder à une gamme plus large de services financiers, y compris l'épargne et les prêts.
- Réduction des coûts : Les frais de transaction réduits signifient plus d'économies pour les utilisateurs au quotidien.
Pour en savoir plus sur les avantages du mobile money, explorez notre guide complet.
Selon la publication de la Réserve fédérale sur les plans de résolution bancaire, cette tendance pourrait également encourager les gouvernements à adopter des politiques plus favorables à l'innovation dans le secteur des fintech.
La prochaine étape : une adoption mondiale ?
L'Afrique mène la danse. La question est de savoir si d'autres régions suivront et à quel rythme. L'efficacité prouvée de l'interopérabilité mobile money sur le continent est un signal fort pour les marchés mondiaux. Reste à identifier les plateformes globales qui adopteront ce modèle au-delà des frontières.
Un précédent éclaire la trajectoire. Le 29 septembre 2026, la Réserve fédérale a garanti des versements en stablecoins sous deux jours, mais 76 milliards de dollars restent bloqués dans des circuits non conformes, selon CryptoSlate. L'écart entre la promesse réglementaire et la réalité opérationnelle rappelle que l'interopérabilité ne se décrète pas : elle se construit rail par rail. L'Afrique l'a compris avant les autres.
En savoir plus sur les transferts internationaux sécurisés.