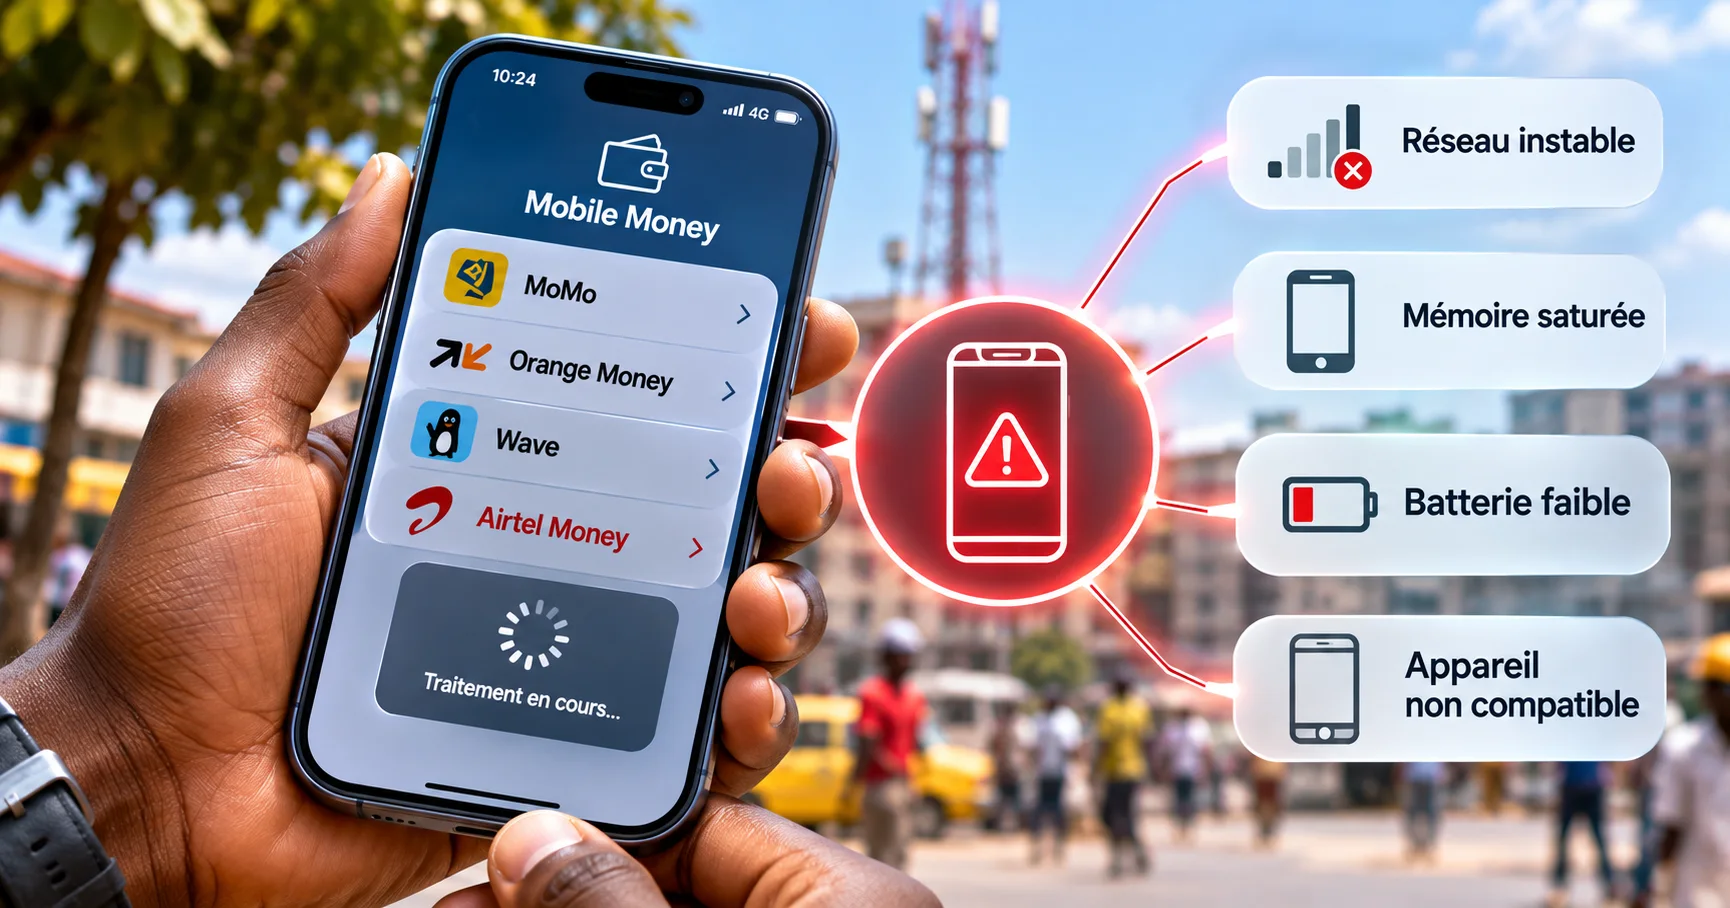
Au Gabon, les antennes sont là. Les câbles, les pylônes, la 4G : tout est déployé ou presque. Et pourtant, plus de la moitié de la population reste hors d'internet mobile, selon la GSMA. Le blocage n'est pas technique. Il tient dans une poche : celle où l'on range, ou plutôt où l'on ne range pas, un smartphone à 80 dollars.
Voilà la leçon que l'industrie du mobile money met dix ans à digérer. On a construit des rails admirables, des portefeuilles interopérables, des corridors instantanés. On a oublié de vérifier qui pouvait monter à bord.
Mobile money : l'écart entre couverture réseau et usage réel
La distinction est banale en apparence, décisive en pratique. Couverture réseau ne veut pas dire usage. Un pylône couvre un rayon de plusieurs kilomètres ; un téléphone, lui, couvre une seule personne, et seulement si elle peut l'acheter.
La GSMA le dit sans détour dans son communiqué du 29 octobre : l'Afrique subsaharienne reste la région où le coût d'entrée d'un appareil constitue l'obstacle numéro un à la connexion. Le Gabon n'est pas un cas isolé, c'est un révélateur. Un pays à revenu intermédiaire, doté d'infrastructures correctes, où la moitié de la population n'accède pas aux services mobiles faute de terminal.
Cela déplace le débat. Pendant des années, les régulateurs et les opérateurs ont raisonné en taux de pénétration du réseau. Le bon indicateur, désormais, c'est le taux de possession d'un smartphone compatible avec les applications financières.
Plus de la moitié de la population gabonaise reste hors d'internet mobile alors que le pays est couvert par le réseau, selon la GSMA.Pourquoi l'inclusion financière se joue sur le prix du terminal
Un compte, même gratuit, même multi-devises, ne sert à rien sans appareil pour y accéder. C'est une évidence qu'on a longtemps traitée comme un détail. Elle ne l'est plus à mesure que les services financiers migrent vers des applications : épargne, change, séquestre, tontines numériques.
Le paradoxe est cruel. Les pays où le mobile money compte le plus sont ceux où le smartphone coûte le plus cher en proportion du revenu. Un terminal à 80 dollars représente plusieurs semaines de salaire médian dans une bonne partie de la région. La barrière n'est pas l'abonnement data. C'est le matériel.
D'où la demande de la GSMA : des appareils plus abordables, par la fiscalité, par le financement échelonné, par des gammes d'entrée réellement utilisables. Le sujet est industriel autant que financier. Et il échappe largement aux fintech, qui ne fabriquent pas de téléphones.
Un rail de paiement n'inclut personne. C'est le terminal qui fait entrer quelqu'un dans le système.
Ce que le rapport Financial Inclusion Compass 2026 révèle
Le diagnostic converge. Dans son analyse du Financial Inclusion Compass 2026, NextBillion décrit un secteur arrivé au bout de sa phase facile : les gains de croissance ne viennent plus de l'ajout de nouveaux utilisateurs, mais de la profondeur d'usage. Autrement dit, il faut désormais servir des clients plus pauvres, plus ruraux, plus difficiles à atteindre, avec des modèles économiques qui tiennent.
Le rapport parle de « choix plus difficiles ». C'est une litote. L'inclusion financière entre dans une phase où chaque nouveau client coûte plus cher à acquérir, où la conformité pèse davantage, et où les bailleurs réclament des preuves d'impact plutôt que des chiffres de croissance.
Il y a pourtant une bonne nouvelle, et elle est structurelle. Les pays qui ont réussi le mobile money l'ont fait avec des modèles légers : agents de proximité, interfaces simples, frais transparents. Pas avec des applications lourdes exigeant un appareil haut de gamme. La contrainte du terminal pousse l'industrie vers plus de sobriété technique, pas moins.
Interopérabilité : un laboratoire qui parle au reste du monde
Reste la question qu'on évite souvent : à quoi bon connecter des réseaux si une partie des clients ne peut pas s'y brancher ?
La réponse tient en deux temps. L'interopérabilité reste utile, d'abord : elle réduit le coût du transfert pour ceux qui sont déjà connectés, et ce coût baisse réellement. Elle crée ensuite une pression vertueuse sur les opérateurs, qui doivent se différencier sur le service et non plus sur l'exclusivité d'un réseau fermé.
C'est là que l'Afrique joue un rôle de laboratoire mondial, sans que personne ne le dise clairement. Les problèmes rencontrés ici (terminaux chers, identité fragmentée, agents à couvrir en zone rurale) sont ceux que rencontreront demain les marchés émergents d'Asie et d'Amérique latine. Les solutions testées sur le continent, notamment les transferts internationaux à frais réduits et les portefeuilles multi-devises légers, essaiment déjà ailleurs.
Il faut pourtant concéder un point aux optimistes : le mobile money a déjà fait plus pour l'inclusion financière que trente ans de politique bancaire classique. Des centaines de millions de comptes ouverts, des épargnes sécurisées, des femmes qui gèrent leur revenu sans passer par un homme. Ce bilan n'est pas contestable.
Mais il atteint un plafond. Et ce plafond n'est pas financier. Il est matériel.
Ce que ça change pour vous
- Avant de choisir un service, regardez votre téléphone, pas la brochure. Un portefeuille multi-devises léger, qui fonctionne sur un appareil d'entrée de gamme et une connexion instable, vous servira plus qu'une application élégante réservée aux modèles haut de gamme.
- Méfiez-vous des frais cachés dans le change. Quand le coût du transfert baisse, la marge se réfugie souvent dans le taux appliqué. Comparez toujours le montant reçu, jamais le montant envoyé.
- Les corridors interopérables se multiplient : vérifiez qu'un envoi vers votre pays passe par un canal direct. Un détour par deux réseaux coûte deux fois les frais.
La prochaine étape se jouera sur un chiffre précis : le prix plancher d'un smartphone connecté en Afrique subsaharienne. La GSMA plaide pour des appareils sous la barre des 50 dollars. Les constructeurs, les États et les opérateurs ont chacun une part du problème. D'ici la fin de l'année, on saura si les annonces fiscales suivent. C'est là, et pas dans les salons fintech, que se décidera le prochain milliard de comptes.