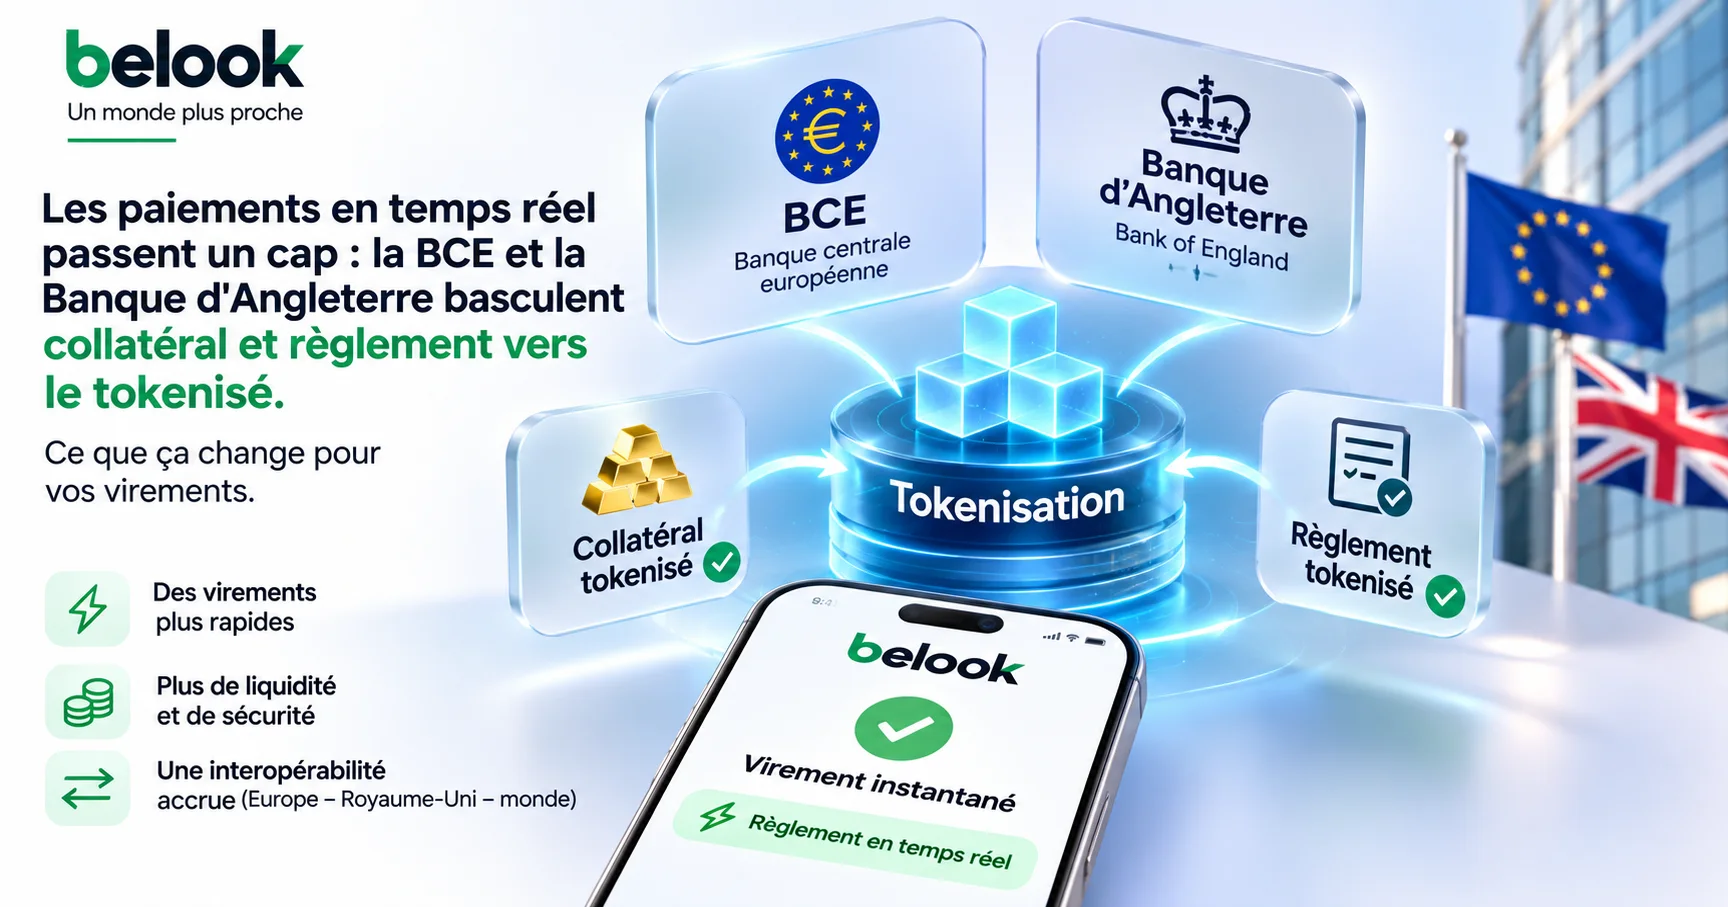
Le 29 octobre, deux banques centrales ont parlé le même jour du même sujet, sans se concerter. À Francfort, Piero Cipollone, membre du directoire de la BCE, a décrit un règlement des titres en J+1 adossé à la tokenisation. À Londres, la Banque d'Angleterre a publié sa doctrine sur le collatéral tokenisé en chambre de compensation. Deux textes techniques, aucun communiqué fracassant. C'est pourtant la semaine où l'infrastructure des paiements a discrètement changé de camp.
Le débat sur les paiements en temps réel ne porte plus tant sur la vitesse d'un virement que sur ce qui circule derrière. Pendant dix ans, la question était simple : combien de secondes pour créditer un compte ? La réponse est acquise sur la plupart des corridors domestiques. La nouvelle question est autrement plus coriace : quelle monnaie, adossée à quel actif, circule sur ces rails à la seconde ?
Paiements en temps réel : la vitesse n'est plus le sujet
Le calendrier de la BCE, exposé par Piero Cipollone, lie explicitement le passage au règlement à J+1 à la transformation de l'infrastructure financière européenne. Traduction : on ne compresse plus seulement le délai de paiement, on compresse le délai de règlement des titres qui servent de garantie. La Banque d'Angleterre va dans le même sens en encadrant le collatéral tokenisé en clearing central, selon son approche publiée le 29 octobre.
Ce basculement a une conséquence que peu d'observateurs relèvent. Le temps réel cesse d'être un service rendu au client final pour devenir une contrainte imposée à toute la chaîne. Si le collatéral bouge à la seconde, le trésorier d'une entreprise qui gère ses liquidités sur un compte multi-devises doit raisonner en flux continus, pas en soldes de fin de journée. Le dossier comptes multi-devises de Belook illustre déjà cette logique côté utilisateur : plusieurs monnaies, un seul solde lisible, des mouvements immédiats.
Le règlement des titres européens passera à J+1, un délai que la BCE lie directement à la tokenisation de l'infrastructure.Le collatéral tokenisé, vrai moteur du temps réel
Pourquoi les banques centrales s'y intéressent-elles maintenant ? Parce que le collatéral est le goulot d'étranglement historique. Une garantie qui met une journée à changer de mains immobilise du capital et oblige à surdimensionner les coussins de liquidité. Tokeniser cet actif, c'est le rendre divisible, transférable en quelques minutes, vérifiable par programmation.
Le mouvement dépasse l'Europe. La Réserve fédérale a approuvé le 29 octobre une demande de la Banque de Nouvelle-Écosse, rappelant au passage que l'accès aux infrastructures de règlement reste un privilège surveillé de près par les superviseurs, comme le montre le communiqué de la Fed. Les rails bougent, les portes d'entrée restent gardées.
Côté grand public, la même mécanique apparaît sous une forme plus prosaïque. Airtm et BVNK se sont associés pour permettre aux détenteurs d'un portefeuille en stablecoin de payer chez des commerçants, d'après Fintechnews Europe. Un wallet qui règle directement en caisse, c'est du temps réel grand public adossé à un actif tokenisé. La banque centrale et le consommateur regardent la même plomberie, à deux échelles différentes.
L'autre moitié du monde reste hors ligne
Il faut pourtant le dire : cette accélération ne profite qu'aux connectés. La GSMA a publié le 29 octobre un constat qui douche l'enthousiasme. Au Gabon, plus de la moitié de la population n'a pas accès à l'internet mobile, alors même que la couverture réseau existe, selon l'analyse de la GSMA. Le frein n'est pas l'antenne, c'est le prix du terminal.
Voilà le point aveugle de la conversation sur les paiements en temps réel. On perfectionne le règlement entre institutions pendant que des millions de personnes n'ont pas l'appareil qui leur ouvrirait le rail. Un virement qui arrive en trois secondes ne sert à rien si le destinataire n'a pas de smartphone. C'est aussi ce que suggère le Financial Inclusion Compass 2026, qui décrit des arbitrages de plus en plus difficiles pour le secteur, selon NextBillion.
Un rail ultrarapide qui ne dessert que la moitié connectée du monde n'est pas une infrastructure : c'est un privilège.
Ce que ça change pour vous
- Vos virements internationaux vont se juger sur le règlement, pas sur l'affichage. Demandez à votre prestataire quand les fonds sont réellement disponibles et sur quel actif ils reposent, pas seulement combien de secondes l'écran affiche.
- Un compte multi-devises devient un outil de trésorerie, pas un simple portefeuille. Avec des rails qui bougent en continu, garder plusieurs monnaies sur un même compte et convertir au bon moment change le coût réel d'une opération. Le service de change de Belook s'inscrit dans cette logique.
- Méfiez-vous des promesses de « temps réel » sans précision sur la contrepartie. Un stablecoin émis par un acteur non supervisé reste un actif, pas une garantie de règlement.
Le prochain rendez-vous
La question à suivre n'est pas technologique, elle est calendaire. La BCE a fixé le cap du J+1 et la Banque d'Angleterre a ouvert la voie du collatéral tokenisé. Reste à savoir si les infrastructures de marché européennes publieront leurs spécifications avant la fin de l'année, et si les corridors grand public suivront avec la même rigueur. D'ici là, retenez ce chiffre : plus de la moitié de la population gabonaise est hors internet mobile malgré la couverture. Tant que ce ratio tient, le temps réel restera une promesse à deux vitesses.
Sources
- ECB Press — Piero Cipollone: Next-day securities settlement, tokenisation and the transformation of Europe’s financial infrastructure (29 octobre 2026)
- Federal Reserve — Federal Reserve Board announces approval of application by The Bank of Nova Scotia (29 octobre 2026)
- Fintechnews Europe — Airtm and BVNK Partner to Let Wallet Users Pay at Retailers (30 octobre 2026)
- GSMA — GSMA Calls for More Affordable Smartphones as Over Half of Gabon’s Population Remains Off Mobile Internet Despite Network Coverage (29 octobre 2026)
- NextBillion — Harder Choices Ahead: What the Financial Inclusion Compass 2026 Tells us About the Sector’s Shifting Challenges (26 octobre 2026)